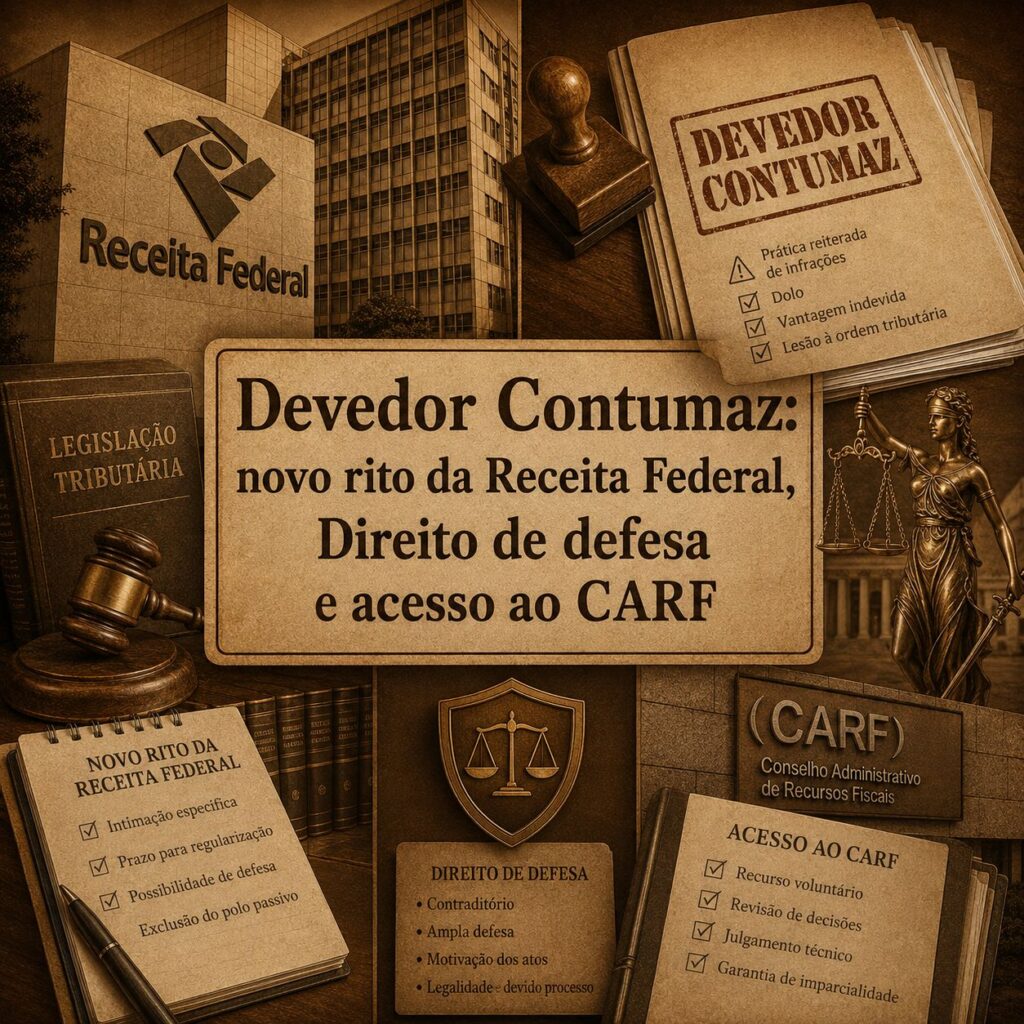
A regulamentação do tratamento tributário aplicável ao chamado devedor contumaz
inaugurou uma nova discussão no contencioso administrativo fiscal. A Receita Federal
estabeleceu procedimento específico para os recursos apresentados por contribuintes
que já tenham sido definitivamente enquadrados nessa condição, afastando, nesses
casos, a possibilidade de julgamento pelo Conselho Administrativo de Recursos Fiscais –
CARF.
A mudança foi estabelecida pela Portaria RFB nº 702, editada para adequar os
procedimentos administrativos à Lei Complementar nº 225/2026. De acordo com a
nova sistemática, os recursos de contribuintes qualificados como devedores
contumazes serão julgados, em segunda e última instância, pelas turmas recursais da
Delegacia de Julgamento Recursal (DRJ-R), independentemente do valor envolvido na
controvérsia.
Na prática, portanto, depois de definitivamente caracterizado como devedor contumaz,
o contribuinte passa a se submeter a um regime diferenciado também no âmbito
processual. Seus novos litígios tributários deixam de percorrer o caminho tradicional
que poderia conduzir o processo ao Carf.
A medida traz para o centro do debate uma questão relevante: até que ponto o combate
à inadimplência tributária reiterada pode justificar a restrição das garantias
processuais normalmente asseguradas aos demais contribuintes?
É importante distinguir o procedimento destinado a qualificar o contribuinte como
devedor contumaz e os processos administrativos que discutem seus débitos
tributários.
Após o enquadramento definitivo como devedor contumaz, o contribuinte passa a se
submeter, em seus processos administrativos fiscais, às regras de julgamento aplicáveis
ao contencioso de pequeno valor. Conforme informado pela Receita Federal, esse
regime decorre do inciso III do artigo 13 da LC nº 225/2026 e implica que os recursos
sejam apreciados, em segunda e última instância, pelas turmas recursais da Delegacia
de Julgamento Recursal (DRJ-R), sem acesso ao Carf, ainda que o valor da controvérsia
seja elevado.
Trata-se, portanto, de uma mudança relevante: enquanto, no regime ordinário, o rito de
pequeno valor é determinado pelo montante discutido — atualmente limitado às
controvérsias que não superem 60 salários mínimos —, no caso do devedor contumaz,
a adoção desse procedimento decorre de sua própria qualificação jurídica,
independentemente do valor do crédito tributário em discussão.
É justamente nesse aspecto que surge uma das principais controvérsias jurídicas.
O Carf possui estrutura de julgamento paritária, com participação de representantes da
Fazenda Nacional e dos contribuintes. Retirar determinados processos desse ambiente
significa alterar substancialmente o percurso disponível para discussão administrativa
do crédito tributário.
O debate não significa, necessariamente, negar a possibilidade de tratamento jurídico
mais rigoroso ao devedor contumaz. A própria legislação estabeleceu consequências
relevantes para quem se enquadra nessa categoria.
O problema jurídico está em definir quais diferenciações são compatíveis com as
garantias constitucionais do processo administrativo.
Nesse contexto, a norma posta fere o contraditório, ampla defesa, devido processo legal,
isonomia e sobre a própria razoabilidade da restrição de acesso a uma instância
administrativa paritária.
O combate ao devedor contumaz atende a uma preocupação legítima do Estado:
impedir que a inadimplência tributária reiterada e injustificada seja utilizada como
estratégia empresarial e gere vantagem competitiva em relação aos contribuintes que
cumprem regularmente suas obrigações.
Entretanto, a busca por maior efetividade na cobrança não elimina a necessidade de
preservação das garantias processuais.
A Portaria RFB nº 702 coloca essa tensão em evidência. Ao estabelecer que
contribuintes definitivamente enquadrados como devedores contumazes tenham seus
recursos julgados definitivamente pelas turmas recursais da DRJ-R, sem acesso ao Carf,
a regulamentação abrirá espaço para discussões que provavelmente ultrapassam o
campo meramente procedimental.
Nos próximos meses, a aplicação concreta dessas regras deverá revelar os limites desse
regime diferenciado e, possivelmente, provocar questionamentos administrativos e
judiciais.
O desafio será conciliar dois objetivos igualmente relevantes: combater estruturas
empresariais baseadas na inadimplência tributária sistemática sem transformar essa
finalidade legítima em fundamento para uma redução desproporcional das garantias de
defesa do contribuinte.
Kiko Omena Ferreira – OAB/DF nº 28.613. Advogado. Formado em Direito pelo Centro
Universitário de Brasília (UniCEUB). Pós-graduando em Direito Tributário pelo
Instituto Brasileiro de Estudos Tributários (IBET). Ex-membro da Comissão de
Assuntos Tributários da OAB/DF (triênios 2013/2015 e 2015/2018). LL.M. em Direito
Empresarial pelo IBMEC. Auditor do Tribunal de Justiça Desportiva do Distrito Federal
(triênio 2024-2026), Auditor do Tribunal de Justiça Desportiva do Distrito Federal
(triênio 2024-2026), Presidente do Tribunal de Justiça Desportiva do Distrito Federal
(triênio 2026-2028)